ঢাকা ০৭:৩৮ পূর্বাহ্ন, মঙ্গলবার, ২৯ সেপ্টেম্বর ২০২৬, ১৪ আশ্বিন ১৪৩৩ বঙ্গাব্দ
সংবাদ শিরোনাম :
নিষিদ্ধ ছাত্রলীগের ১৫ নেতাকর্মী সাবেক এমপির বাসা থেকে গ্রেপ্তার জলপথে আসাম থেকে ঢাকায় আসছে ১ হাজার ৮০ টন মিথানল আরএফএল গ্রুপে ট্রেইনি জোনাল ম্যানেজার পদে ১০০ জনের নিয়োগ মধ্যরাতে ঢাকার ৬ ছাপাখানায় শিক্ষামন্ত্রীর ঝটিকা পরিদর্শন শুল্ক কমাতে একমত যুক্তরাষ্ট্র ও চীন এক রাতেই সব হারিয়েছেন রবার্তো কার্লোস, জানালেন ভুল থেকে শেখার গল্প পশ্চিমা নিষেধাজ্ঞা এড়াতে রাশিয়ার জ্বালানি তথ্যে পুতিনের কড়াকড়ি সৌদি আরবে দক্ষ কর্মী পাঠানোর সুযোগ কাজে লাগানোর আহ্বান রাষ্ট্রপতির নতুন ওটিটি নাটক ‘চেক আউট’-এ শিমুল-লামিমা জুটি কুড়িগ্রামে তথ্য অধিকার দিবসে স্বচ্ছতা ও জবাবদিহির ওপর জোর

সংকটাপন্ন ঋণ প্রায় ১১ লাখ কোটি টাকা, নীতি শিথিলের সমালোচনা

যখন সময় ডেক্সঃ
  • আপডেট সময় : ০৬:৪৪:৩১ পূর্বাহ্ন, মঙ্গলবার, ২৯ সেপ্টেম্বর ২০২৬ ২ বার পড়া হয়েছে
Single Page Middle (336×280)

দৈনিক যখন সময় অনলাইনের সর্বশেষ নিউজ পেতে অনুসরণ করুন গুগল নিউজ (Google News) ফিডটি


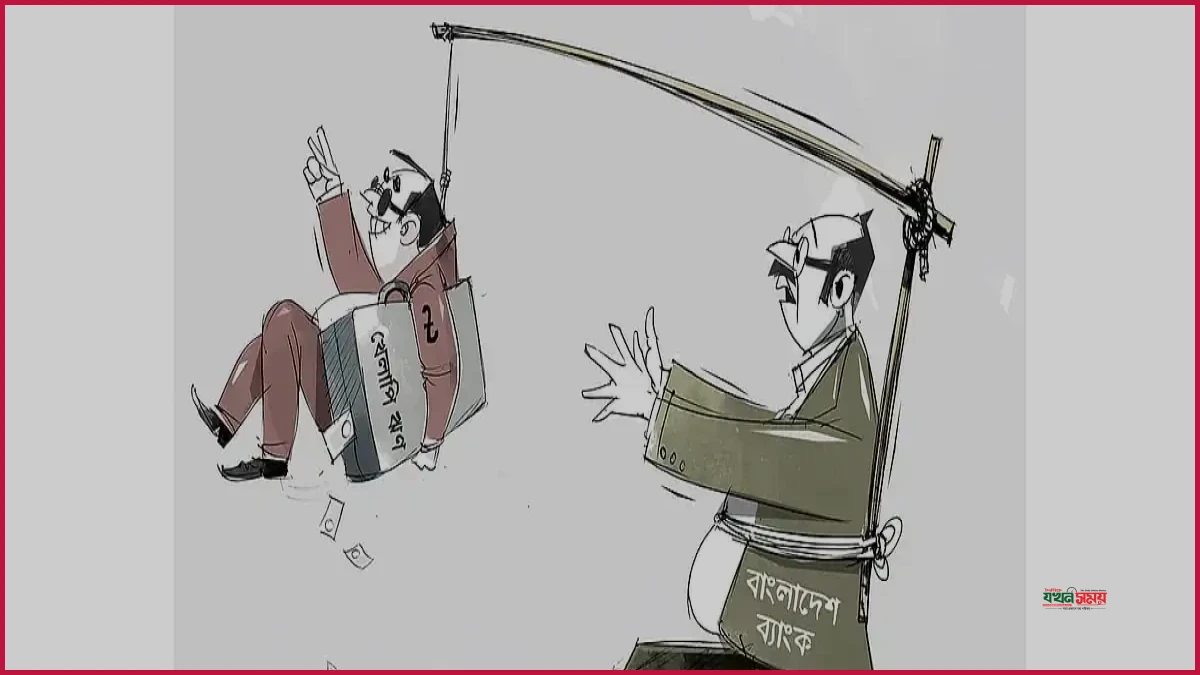
দেশের ব্যাংক খাতে খেলাপি ও সংকটাপন্ন ঋণের চিত্র ক্রমেই উদ্বেগজনক হয়ে উঠছে। বাংলাদেশ ব্যাংকের সর্বশেষ হিসাব অনুযায়ী, গত জুন মাস শেষে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকায়, যা মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ। মাত্র তিন মাসের ব্যবধানে এই খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা। অর্থাৎ ব্যাংক থেকে দেওয়া প্রতি ১০০ টাকার প্রায় ৩৩ টাকাই আর ফেরত আসছে না। খেলাপি ঋণের এই অনুপাতের কারণে বাংলাদেশ এখন বৈশ্বিক তালিকায় শীর্ষ সারিতে অবস্থান করছে, যা যুদ্ধবিধ্বস্ত ইউক্রেনের চেয়েও বেশি।

তবে এই সংখ্যাটিকেও প্রকৃত চিত্র বলা যাচ্ছে না। বাংলাদেশ ব্যাংকের নিজস্ব ‘ফাইন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্ট ২০২৫’ অনুযায়ী, গত বছর শেষে দেশের সংকটাপন্ন ঋণের পরিমাণ দাঁড়িয়েছে ১০ লাখ ৯১ হাজার ৮৪৮ কোটি টাকা। মোট বিতরণ করা ১৮ লাখ ২০ হাজার ৯১৫ কোটি টাকা ঋণের তুলনায় এটি প্রায় ৬০ শতাংশ, যা এক বছরে ৪৪ দশমিক ৩ শতাংশ বৃদ্ধি পেয়েছে। এই সংকটাপন্ন ঋণের মধ্যে শ্রেণীকৃত খেলাপি প্রায় ৫ লাখ ৫৭ হাজার কোটি টাকা, পুনঃ তফসিল করা ঋণের অপরিশোধিত স্থিতি প্রায় ৪ লাখ ৪৭ হাজার কোটি টাকা এবং অবলোপন করা ঋণ প্রায় ৮৩ হাজার কোটি টাকা। এর সঙ্গে যুক্ত রয়েছে আদালতের স্থগিতাদেশের কারণে আটকে থাকা ঋণও। যদিও কেন্দ্রীয় ব্যাংক এই উপাদানগুলোকে কারিগরিভাবে একসঙ্গে যোগ করার বিষয়ে দ্বিমত পোষণ করে, তবে প্রতিটি সংখ্যার সত্যতা তাদের নিজস্ব প্রতিবেদন থেকেই প্রমাণিত।

ব্যাংকিং খাতের এই চরম পরিণতির পেছনে তিনটি প্রধান কাঠামোগত ত্রুটিকে দায়ী করা হচ্ছে। প্রথমত, ঋণগ্রহীতার তথ্য ঋণদাতা ব্যাংক নিজেই ক্রেডিট ইনফরমেশন ব্যুরোতে (সিআইবি) পূরণ করে থাকে। ফলে স্বার্থসংশ্লিষ্ট পক্ষ নিজেই তথ্য নিয়ন্ত্রণ করায় প্রকৃত শ্রেণীকরণ ও বিচারাধীন মামলার মতো বিষয়গুলো আড়ালে থেকে যায়। দ্বিতীয়ত, ক্রেডিট রেটিং এখন একটি কেনাবেচার পণ্যে পরিণত হয়েছে, কারণ মূল্যায়নকারী সংস্থার ফি ঋণগ্রহীতা নিজেই পরিশোধ করেন। তৃতীয়ত, শাখা পর্যায়ে ঋণ অনুমোদনের ক্ষমতা অদৃশ্য থাকে এবং নির্দিষ্ট কিছু শাখা থেকে অস্বাভাবিক হারে খেলাপি ঋণ তৈরির রাজনৈতিক প্যাটার্ন দেখা গেলেও তা সময়মতো চিহ্নিত বা স্বয়ংক্রিয়ভাবে প্রতিরোধ করা হয় না।

২০২৫ সালের এপ্রিল থেকে ৯০ দিনের শ্রেণীকরণ বিধি কার্যকর করার পর খেলাপি ঋণের যে ঊর্ধ্বমুখী প্রবণতা দেখা যাচ্ছে, তা মূলত নতুন কোনো ঋণ খারাপ হওয়ার কারণে নয়। বরং পুনঃ তফসিল ও হিসাবগত সমন্বয়ের আড়ালে দীর্ঘদিন ধরে যা লুকানো ছিল, তা এখন দৃশ্যমান হচ্ছে। তবে এর মধ্যেই গত ৩১ আগস্ট বাংলাদেশ ব্যাংক পুনঃ তফসিল ও পুনর্গঠনের বিধিমালা শিথিল করে একটি নতুন সার্কুলার জারি করেছে। নতুন নিয়ম অনুযায়ী, ডাউন পেমেন্টের হার ব্যাংক ও গ্রাহকের সম্পর্কের ভিত্তিতে নির্ধারিত হবে এবং সুদ মওকুফের সুযোগ রাখা হয়েছে। পাশাপাশি পুনঃ তফসিলের মেয়াদ ১০ বছর থেকে বাড়িয়ে ১৫ বছর করা হয়েছে এবং ২ বছরের গ্রেস পিরিয়ড দেওয়া হয়েছে, যার আওতায় হাজার কোটি টাকার বড় ঋণগ্রহীতারাও চলে এসেছেন।

এই ধরণের নীতিগত ছাড়ের তীব্র সমালোচনা করে অর্থ মন্ত্রণালয়-সম্পর্কিত সংসদীয় স্থায়ী কমিটির সদস্য ও সংসদ সদস্য মো. আবুল হাসনাত জানান, সামনের দরজায় কঠোর নিয়ম রেখে পেছনের দরজায় ছাড় দিলে খেলাপি ঋণ কেবল কাগজেই কমবে, বাস্তবে নয়। এর আগে ২০১৫ ও ২০১৯ সালেও মাত্র ২ শতাংশ ডাউন পেমেন্টে বড় ঋণ নিয়মিত করার সুযোগ দেওয়া হলেও খেলাপি ঋণ কমেনি, বরং বেড়েছে। অথচ খেলাপিদের কাছ থেকে টাকা আদায়ের জন্য প্রয়োজনীয় আইনি সংস্কার থমকে আছে। ‘সংকটাপন্ন সম্পদ ব্যবস্থাপনা আইন’ এবং ‘অর্থঋণ আদালত আইন, ২০০৩’-এর সংশোধনীর খসড়া এখনো মন্ত্রিসভার অনুমোদনের অপেক্ষায় রয়েছে।

এই সংকট উত্তরণে সংসদ সদস্য মো. আবুল হাসনাত চার দফা সংস্কারের প্রস্তাব দিয়েছেন। প্রথমত, একটি জাতীয় ক্রেডিট স্কোরিং ব্যবস্থা গড়ে তুলতে হবে, যেখানে ঋণগ্রহীতার তথ্য এনবিআরের কর ও ভ্যাট রেকর্ড, বিদ্যুৎ, গ্যাস, পানি ও মোবাইল বিলের ইতিহাস, ভূমি রেজিস্ট্রি এবং আরজেএসসির তথ্য বিশ্লেষণ করে স্বয়ংক্রিয়ভাবে ঋণসীমা ও সুদের হার নির্ধারণ করা হবে। দ্বিতীয়ত, ৯০ দিনের শ্রেণীকরণ বিধিতে কোনো শিথিলতা আনা যাবে না এবং ৩১ আগস্টের বিতর্কিত সার্কুলারটি সংসদীয় স্থায়ী কমিটিতে উপস্থাপন করে বড় ঋণের ক্ষেত্রে এর প্রয়োগ স্থগিত রাখতে হবে। তৃতীয়ত, মিথ্যা ঋণতথ্য দাখিল করাকে একটি স্বতন্ত্র শাস্তিযোগ্য অপরাধ হিসেবে গণ্য করে দায়ী কর্মকর্তা ও পরিচালকের ব্যক্তিগত জবাবদিহি নিশ্চিত করতে হবে। চতুর্থত, রেটিং সংস্থার স্বার্থের সংঘাত বন্ধ করতে নিয়ন্ত্রক সংস্থার মাধ্যমে একটি কেন্দ্রীয় বণ্টনব্যবস্থা চালু করতে হবে। কেবল ভাঙা ব্যাংক মেরামতের আইন না করে ঋণ অনুমোদনের টেবিলেই ঝুঁকি শনাক্ত ও জবাবদিহি নিশ্চিত করা জরুরি বলে তিনি উল্লেখ করেন।

ছবি/কন্টেন্ট: সংগৃহীত | সূত্র: Prothom Alo

নিউজটি শেয়ার করুন
সংকটাপন্ন ঋণ প্রায় ১১ লাখ কোটি টাকা, নীতি শিথিলের সমালোচনা

আপডেট সময় : ০৬:৪৪:৩১ পূর্বাহ্ন, মঙ্গলবার, ২৯ সেপ্টেম্বর ২০২৬

দেশের ব্যাংক খাতে খেলাপি ও সংকটাপন্ন ঋণের চিত্র ক্রমেই উদ্বেগজনক হয়ে উঠছে। বাংলাদেশ ব্যাংকের সর্বশেষ হিসাব অনুযায়ী, গত জুন মাস শেষে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকায়, যা মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ। মাত্র তিন মাসের ব্যবধানে এই খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা। অর্থাৎ ব্যাংক থেকে দেওয়া প্রতি ১০০ টাকার প্রায় ৩৩ টাকাই আর ফেরত আসছে না। খেলাপি ঋণের এই অনুপাতের কারণে বাংলাদেশ এখন বৈশ্বিক তালিকায় শীর্ষ সারিতে অবস্থান করছে, যা যুদ্ধবিধ্বস্ত ইউক্রেনের চেয়েও বেশি।

তবে এই সংখ্যাটিকেও প্রকৃত চিত্র বলা যাচ্ছে না। বাংলাদেশ ব্যাংকের নিজস্ব ‘ফাইন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্ট ২০২৫’ অনুযায়ী, গত বছর শেষে দেশের সংকটাপন্ন ঋণের পরিমাণ দাঁড়িয়েছে ১০ লাখ ৯১ হাজার ৮৪৮ কোটি টাকা। মোট বিতরণ করা ১৮ লাখ ২০ হাজার ৯১৫ কোটি টাকা ঋণের তুলনায় এটি প্রায় ৬০ শতাংশ, যা এক বছরে ৪৪ দশমিক ৩ শতাংশ বৃদ্ধি পেয়েছে। এই সংকটাপন্ন ঋণের মধ্যে শ্রেণীকৃত খেলাপি প্রায় ৫ লাখ ৫৭ হাজার কোটি টাকা, পুনঃ তফসিল করা ঋণের অপরিশোধিত স্থিতি প্রায় ৪ লাখ ৪৭ হাজার কোটি টাকা এবং অবলোপন করা ঋণ প্রায় ৮৩ হাজার কোটি টাকা। এর সঙ্গে যুক্ত রয়েছে আদালতের স্থগিতাদেশের কারণে আটকে থাকা ঋণও। যদিও কেন্দ্রীয় ব্যাংক এই উপাদানগুলোকে কারিগরিভাবে একসঙ্গে যোগ করার বিষয়ে দ্বিমত পোষণ করে, তবে প্রতিটি সংখ্যার সত্যতা তাদের নিজস্ব প্রতিবেদন থেকেই প্রমাণিত।

ব্যাংকিং খাতের এই চরম পরিণতির পেছনে তিনটি প্রধান কাঠামোগত ত্রুটিকে দায়ী করা হচ্ছে। প্রথমত, ঋণগ্রহীতার তথ্য ঋণদাতা ব্যাংক নিজেই ক্রেডিট ইনফরমেশন ব্যুরোতে (সিআইবি) পূরণ করে থাকে। ফলে স্বার্থসংশ্লিষ্ট পক্ষ নিজেই তথ্য নিয়ন্ত্রণ করায় প্রকৃত শ্রেণীকরণ ও বিচারাধীন মামলার মতো বিষয়গুলো আড়ালে থেকে যায়। দ্বিতীয়ত, ক্রেডিট রেটিং এখন একটি কেনাবেচার পণ্যে পরিণত হয়েছে, কারণ মূল্যায়নকারী সংস্থার ফি ঋণগ্রহীতা নিজেই পরিশোধ করেন। তৃতীয়ত, শাখা পর্যায়ে ঋণ অনুমোদনের ক্ষমতা অদৃশ্য থাকে এবং নির্দিষ্ট কিছু শাখা থেকে অস্বাভাবিক হারে খেলাপি ঋণ তৈরির রাজনৈতিক প্যাটার্ন দেখা গেলেও তা সময়মতো চিহ্নিত বা স্বয়ংক্রিয়ভাবে প্রতিরোধ করা হয় না।

২০২৫ সালের এপ্রিল থেকে ৯০ দিনের শ্রেণীকরণ বিধি কার্যকর করার পর খেলাপি ঋণের যে ঊর্ধ্বমুখী প্রবণতা দেখা যাচ্ছে, তা মূলত নতুন কোনো ঋণ খারাপ হওয়ার কারণে নয়। বরং পুনঃ তফসিল ও হিসাবগত সমন্বয়ের আড়ালে দীর্ঘদিন ধরে যা লুকানো ছিল, তা এখন দৃশ্যমান হচ্ছে। তবে এর মধ্যেই গত ৩১ আগস্ট বাংলাদেশ ব্যাংক পুনঃ তফসিল ও পুনর্গঠনের বিধিমালা শিথিল করে একটি নতুন সার্কুলার জারি করেছে। নতুন নিয়ম অনুযায়ী, ডাউন পেমেন্টের হার ব্যাংক ও গ্রাহকের সম্পর্কের ভিত্তিতে নির্ধারিত হবে এবং সুদ মওকুফের সুযোগ রাখা হয়েছে। পাশাপাশি পুনঃ তফসিলের মেয়াদ ১০ বছর থেকে বাড়িয়ে ১৫ বছর করা হয়েছে এবং ২ বছরের গ্রেস পিরিয়ড দেওয়া হয়েছে, যার আওতায় হাজার কোটি টাকার বড় ঋণগ্রহীতারাও চলে এসেছেন।

এই ধরণের নীতিগত ছাড়ের তীব্র সমালোচনা করে অর্থ মন্ত্রণালয়-সম্পর্কিত সংসদীয় স্থায়ী কমিটির সদস্য ও সংসদ সদস্য মো. আবুল হাসনাত জানান, সামনের দরজায় কঠোর নিয়ম রেখে পেছনের দরজায় ছাড় দিলে খেলাপি ঋণ কেবল কাগজেই কমবে, বাস্তবে নয়। এর আগে ২০১৫ ও ২০১৯ সালেও মাত্র ২ শতাংশ ডাউন পেমেন্টে বড় ঋণ নিয়মিত করার সুযোগ দেওয়া হলেও খেলাপি ঋণ কমেনি, বরং বেড়েছে। অথচ খেলাপিদের কাছ থেকে টাকা আদায়ের জন্য প্রয়োজনীয় আইনি সংস্কার থমকে আছে। ‘সংকটাপন্ন সম্পদ ব্যবস্থাপনা আইন’ এবং ‘অর্থঋণ আদালত আইন, ২০০৩’-এর সংশোধনীর খসড়া এখনো মন্ত্রিসভার অনুমোদনের অপেক্ষায় রয়েছে।

এই সংকট উত্তরণে সংসদ সদস্য মো. আবুল হাসনাত চার দফা সংস্কারের প্রস্তাব দিয়েছেন। প্রথমত, একটি জাতীয় ক্রেডিট স্কোরিং ব্যবস্থা গড়ে তুলতে হবে, যেখানে ঋণগ্রহীতার তথ্য এনবিআরের কর ও ভ্যাট রেকর্ড, বিদ্যুৎ, গ্যাস, পানি ও মোবাইল বিলের ইতিহাস, ভূমি রেজিস্ট্রি এবং আরজেএসসির তথ্য বিশ্লেষণ করে স্বয়ংক্রিয়ভাবে ঋণসীমা ও সুদের হার নির্ধারণ করা হবে। দ্বিতীয়ত, ৯০ দিনের শ্রেণীকরণ বিধিতে কোনো শিথিলতা আনা যাবে না এবং ৩১ আগস্টের বিতর্কিত সার্কুলারটি সংসদীয় স্থায়ী কমিটিতে উপস্থাপন করে বড় ঋণের ক্ষেত্রে এর প্রয়োগ স্থগিত রাখতে হবে। তৃতীয়ত, মিথ্যা ঋণতথ্য দাখিল করাকে একটি স্বতন্ত্র শাস্তিযোগ্য অপরাধ হিসেবে গণ্য করে দায়ী কর্মকর্তা ও পরিচালকের ব্যক্তিগত জবাবদিহি নিশ্চিত করতে হবে। চতুর্থত, রেটিং সংস্থার স্বার্থের সংঘাত বন্ধ করতে নিয়ন্ত্রক সংস্থার মাধ্যমে একটি কেন্দ্রীয় বণ্টনব্যবস্থা চালু করতে হবে। কেবল ভাঙা ব্যাংক মেরামতের আইন না করে ঋণ অনুমোদনের টেবিলেই ঝুঁকি শনাক্ত ও জবাবদিহি নিশ্চিত করা জরুরি বলে তিনি উল্লেখ করেন।

ছবি/কন্টেন্ট: সংগৃহীত | সূত্র: Prothom Alo